
GitHub 上最近冒出一个有意思的项目——TauricResearch/TradingAgents,10 万颗星,2 万次 Fork,定位是「用多个 LLM Agent 协作完成金融量化交易全流程」。它不是单一模型推理,也不是传统量化平台的规则引擎,而是把整个交易链路拆给不同的 AI Agent 分头干活。

这篇分析会回答几个问题:
- 它怎么用 LLM 协调多个 Agent 协同决策?
- 跟传统量化框架(finrl / QuantConnect)相比,差异在哪?
- 普通开发者能从中学到什么架构思路?
- 哪些场景适合它,哪些场景用不上它?
一、项目基本信息
| 项目 | 数据 |
|---|---|
| GitHub 仓库 | https://github.com/TauricResearch/TradingAgents |
| Star | 104,539★ |
| Fork | 20,036 |
| 主语言 | Python |
| 最近 Push | 2026-09-07 |
| 核心定位 | 多智能体 LLM 金融交易框架 |
这不是单一模型推理,也不是传统量化平台的规则引擎,而是把整个交易链路拆给不同的 AI Agent 分头干活。
二、整体架构:协调器 + 专业 Agent 分层
TradingAgents 采用 LLM 原生的多智能体协作架构。核心组件是一个 Orchestrator Agent(协调器)加上若干专业 Agent。架构大致是这样:
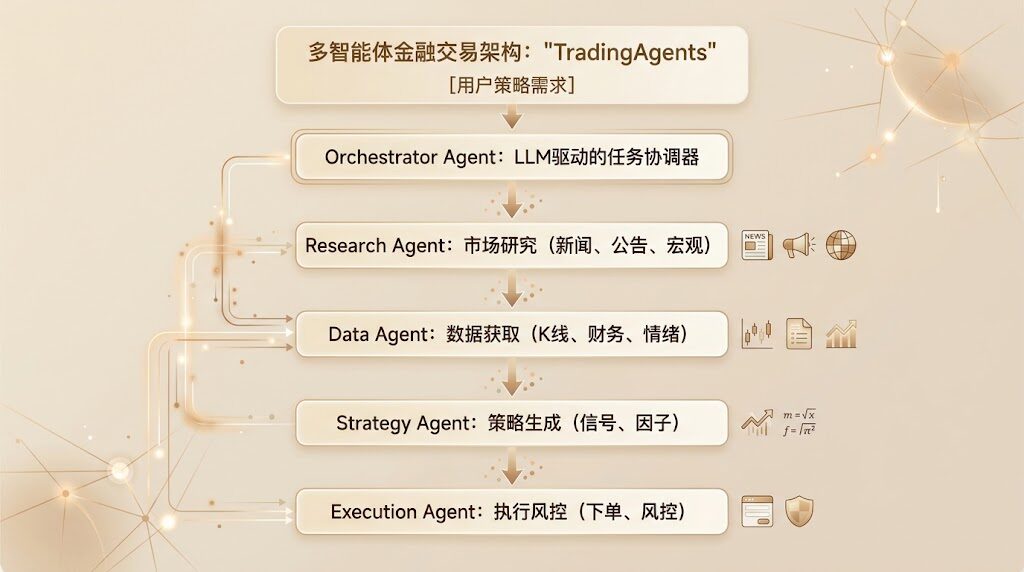
每个 Agent 都是独立 LLM 调用,Orchestrator 负责把任务上下文以结构化消息的形式分发下去,Agent 之间不共享内存,通过消息传递完成协作。
2.1 关键技术点
多模型协同:不同 Agent 可调用不同 LLM(比如 GPT-4、Claude、DeepSeek),实现专业化分工与成本优化。比如 Data Agent 用便宜的 DeepSeek 就够了,Strategy Agent 跑复杂推理才上 GPT-4。
RAG 增强:整合研报、公告、新闻等非结构化数据,通过 RAG(Retrieval-Augmented Generation,检索增强生成)机制为 Agent 提供领域知识支撑。简单说:让 Agent 在做决策前,先从知识库里「查资料」,再结合 LLM 自身的推理能力给出答案。
可解释性:Agent 决策链路完整记录,每步推理可追溯,便于审计与调试。这点对金融场景特别关键——你必须能说清楚「为什么这次买了这只股票」。
回测闭环:策略信号可接入回测引擎,验证历史表现后再决定是否实盘——避免直接用 LLM 生成的结果去真金白银交易。
三、与同类项目对比
| 项目 | 类型 | 核心技术栈 | Agent 架构 | 专注领域 |
|---|---|---|---|---|
| TradingAgents | 多 Agent 量化框架 | Python + LLM | Multi-Agent 协作 | 金融交易全流程 |
| finrl | 强化学习量化 | Python + RL | 单 Agent | 加密货币为主 |
| TradingView PINE | 策略编写 | 自有脚本语言 | 无 Agent | 指标策略 |
| QuantConnect | 量化平台 | C#/Python | 无 Agent | 多资产 |
TradingAgents 的差异化:以 LLM 为核心推理引擎,通过多 Agent 协作实现端到端自动化,而非传统量化平台的规则/RL 驱动。这意味着它能处理非结构化数据(新闻、研报、公告),而不只是 K 线数据。
四、可借鉴的架构思路
4.1 多 Agent 协作模式
TradingAgents 展示了 LLM 原生 Agent 协作在垂直领域(金融)的应用范式。这种「协调器 + 专业 Agent」的分层架构,可迁移到电商客服、自动化运维、内容生产等场景。
对开发者的启发:
- 垂直领域 AI 应用 = LLM 协调器 + 领域专业化 Agent
- Agent 间通过结构化消息传递任务上下文,而非共享内存
- 每个 Agent 可以用不同模型,按需分配算力与成本
4.2 RAG + Agent 增强
在金融场景中,研报/公告是非结构化知识的重要来源。TradingAgents 通过 RAG 机制让 Agent 实时检索最新信息,提升决策质量。
对开发者的启发:
- 业务知识库(产品手册、FAQ、公告)→ 向量化 → RAG → Agent 上下文
- 适用于需要实时知识检索的 Agent 应用
- 比 fine-tuning 成本低,更新也更容易
4.3 可解释性与审计日志
Agent 每步决策记录完整链路,支持事后回溯。这对金融、医疗、法律等强合规领域至关重要——出了问题能复盘,是上线的前提条件。
五、风险与局限
- LLM 幻觉风险:金融决策需高可靠性,LLM 生成交易信号可能包含虚假因果推断——它可能会「编造」一个不存在的研报结论。
- 回测过拟合:基于历史数据训练的策略可能过拟合,实盘表现存疑。
- 数据延迟:RAG 检索的新闻/研报存在时效性,突发事件可能导致信号滞后。
- 监管合规:自动交易涉及监管合规要求,不同地区政策差异大。
- 成本问题:每个 Agent 都是一次 LLM 调用,多 Agent 协作的 token 消耗远高于单 Agent,跑回测可能要烧不少钱。
六、结论
TradingAgents 代表了 LLM 原生应用在垂直领域(金融量化)的一个有意义的探索方向。其多 Agent 协作架构和 RAG 增强机制,为构建复杂任务自动化提供了参考范式。
适合使用它的场景:
- 对 AI 交易有认知基础的团队做实验性研究
- 想理解 LLM Agent 协作的开发者(参考架构案例)
- 需要处理非结构化金融数据的量化研究
用不上它的场景:
- 追求高可靠性实盘策略(LLM 幻觉风险不能接受)
- 无风控经验的个人投资者直接使用
- 毫秒级高频交易(LLM 调用延迟太高)
三个核心要点:
- 多 Agent 协作模式:协调器 + 专业 Agent 分层架构
- RAG 增强:领域知识库向量化 + Agent 实时检索
- 可解释性设计:Agent 决策链路完整记录
这套思路不止适用于金融——任何需要「理解非结构化数据 + 多步骤推理 + 可审计决策」的垂直领域,都可以参考这套架构。
💡 落地案例
如果你想自己尝试类似架构,可以从一个小场景开始:用一个协调器 Agent 协调两个子 Agent,一个负责搜公开资料,一个负责生成内容——这就是简化版的 TradingAgents 思路。电商场景里,可以拿它来做「商品卖点自动提炼 + 竞品监控 + 文案生成」的多 Agent 流水线,关键是把每个 Agent 的输入输出定义清楚,让协调器按顺序调度。
许多团队已经在用类似思路搭建电商 AI 工作台,把原本需要运营人工串联的多个步骤交给 Agent 协作完成。